, par Héléna Berenfus, expert-comptable et commissaire aux comptes
La facture électronique concerne déjà votre TPE, même si vous n'en émettez aucune. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures par une plateforme agréée. L'émission suivra le 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
Un mois après le démarrage, 75 % des entreprises déclarant de la TVA avaient désigné une plateforme de réception. Un quart d'entre elles n'en avait donc pas encore désigné. Les amendes existent, et leur montant a augmenté en 2026.
Cet article s'adresse aux dirigeants de TPE et de PME, aux artisans, aux commerçants et aux professions libérales. Il rassemble le calendrier, le choix de la plateforme, les nouvelles mentions, l'e-reporting, les sanctions et un plan d'action daté. Il a été rédigé par Héléna Berenfus, expert-comptable et commissaire aux comptes. Elle préside le Cabinet Berenfus, à Yerres, en Essonne. Il s'appuie sur les textes et les publications officielles en vigueur le 9 novembre 2026.
Facture électronique TPE : qu'est-ce qui est déjà obligatoire ?
Depuis le 1er septembre 2026, toute TPE assujettie à la TVA doit pouvoir recevoir des factures électroniques par une plateforme agréée. L'obligation vaut quel que soit le chiffre d'affaires, la forme juridique ou le régime d'imposition. L'émission, elle, n'est obligatoire pour les TPE et les PME qu'au 1er septembre 2027.
La réforme concerne l'ensemble des entreprises assujetties à la TVA. La franchise en base de TVA n'en dispense pas. Les indépendants, les professions libérales et les micro-entrepreneurs sont visés aussi. Une entreprise qui n'émet aucune facture reste concernée : elle doit pouvoir en recevoir.
Concrètement, vos fournisseurs de grande taille vous adressent déjà des factures électroniques. La fiche de la DGFiP d'octobre 2026 cite votre fournisseur d'électricité, votre opérateur ou vos fournisseurs de matériel. Sans plateforme, ces factures ne peuvent pas vous parvenir par le circuit prévu.
Que se passe-t-il alors ? Votre adresse ne figure pas dans l'annuaire des destinataires. Le fournisseur apprend que sa facture a été rejetée ou n'a pas pu être délivrée. À titre exceptionnel, il peut vous l'envoyer par e-mail ou par courrier. Cette solution dépanne, mais elle ne vous met pas en conformité.
Les règles de fond ne changent pas. La TVA, les obligations déclaratives et les délais de paiement restent les mêmes. C'est le mode d'échange de la facture qui évolue.
Quel calendrier s'applique à votre entreprise ?
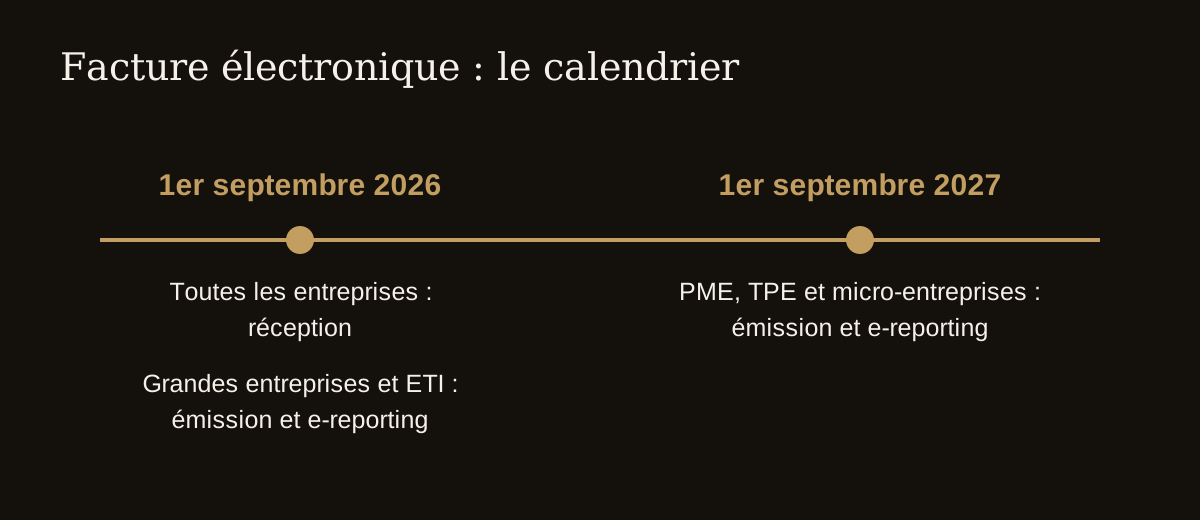
Le calendrier compte deux dates. Le 1er septembre 2026 a imposé la réception à toutes les entreprises, et l'émission aux grandes entreprises et aux ETI. Le 1er septembre 2027 imposera l'émission et l'e-reporting aux PME, aux TPE et aux micro-entreprises. Aucun report n'est en vigueur au 9 novembre 2026.
Le 3 novembre 2026, les députés avaient voté une suspension pour les PME dans le projet de loi de finances pour 2027. Elle est tombée avec le rejet du texte en première lecture, le 4 novembre. Le débat se poursuit au Sénat.
| Date | Entreprises concernées | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA | Recevoir les factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre les factures électroniques et transmettre l'e-reporting |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre les factures électroniques et transmettre l'e-reporting |
Votre catégorie se détermine au 1er janvier 2025, sur le dernier exercice clos avant cette date. La notion retenue est l'unité légale, identifiée par son numéro SIREN. Le critère de l'effectif passe en premier.
- Micro-entreprise : moins de 10 personnes, et chiffre d'affaires ou total de bilan de 2 millions d'euros au plus.
- PME : moins de 250 personnes, et chiffre d'affaires de 50 millions d'euros au plus, ou total de bilan de 43 millions d'euros au plus.
- ETI : au-delà de la PME, moins de 5 000 personnes, avec un chiffre d'affaires de 1 500 millions d'euros au plus, ou un total de bilan de 2 000 millions d'euros au plus.
Vous pouvez aussi entrer volontairement dans le dispositif avant 2027. Le guide pratique de la DGFiP demande alors de la méthode. Identifiez les flux concernés et prévenez vos clients si c'est utile. Suivez ensuite les factures, pour éviter les doubles envois et les doubles paiements.
Un client peut-il vous l'imposer avant l'heure ? Non. Selon le même guide, la réforme ne lui donne pas ce pouvoir si votre échéance est 2027. Il ne doit pas non plus refuser votre facture au seul motif qu'elle n'est pas électronique. Un accord commercial peut toutefois prévoir autre chose. Les factures adressées au secteur public obéissent aussi à leurs propres règles.
En quoi une facture électronique diffère-t-elle d'un PDF ?
Une facture électronique n'est pas un PDF envoyé par e-mail. Elle contient des données structurées qu'un logiciel lit sans ressaisie : 34 données obligatoires selon la DGFiP. Elle passe par une plateforme agréée. Les formats admis sont UBL, CII et le format mixte, qui associe un fichier de données et une image.
La distinction compte, car beaucoup de TPE pensent être prêtes parce qu'elles envoient déjà des PDF. La DGFiP le dit sans détour : ce n'est pas un PDF envoyé par e-mail. Le numéro SIREN du fournisseur, le numéro unique de la facture ou le taux de TVA doivent figurer dans des champs dédiés.
Les trois formats reconnus sont UBL, CII et le format mixte. En pratique, votre logiciel ou votre plateforme les produit pour vous. Vous n'avez pas à les manipuler.
Et les factures reçues par mail, en PDF ou sur papier après le 1er septembre 2026 ? Le guide de la DGFiP précise qu'elles ne doivent pas être écartées pour cette seule raison. Elles doivent correspondre à une opération réelle et comporter les informations nécessaires. Gardez une trace si le circuit électronique n'a pas fonctionné.
Plateforme agréée : comment choisir sans surpayer ?
Une plateforme agréée est un prestataire privé immatriculé par l'administration. Elle émet, reçoit et transmet vos factures. Vous la choisissez librement dans la liste publiée sur impots.gouv.fr, et vous pouvez en changer. Au 1er août 2026, plus d'une dizaine des 150 plateformes proposaient une offre gratuite ou sans surcoût pour les besoins simples.
Commencez par regarder ce que vous avez déjà. Votre logiciel de facturation, votre banque ou votre expert-comptable peuvent vous raccorder à une plateforme. Une solution dite compatible peut rester en place, mais elle doit passer par une plateforme agréée pour transmettre les factures.
Votre plateforme n'a pas besoin d'être celle de vos clients ou de vos fournisseurs. Les plateformes échangent entre elles, et l'annuaire oriente chaque facture vers le bon destinataire.
Les questions à poser avant de signer
- La plateforme figure-t-elle sur la liste officielle des plateformes agréées ?
- Combien coûte l'offre pour votre volume réel de factures, et que devient le prix au-delà ?
- L'offre couvre-t-elle la réception seule, ou aussi l'émission et l'e-reporting de 2027 ?
- Vos factures remontent-elles dans votre logiciel comptable sans ressaisie ?
- Comment récupérer vos données si vous changez de plateforme ?
La lisibilité et le coût des offres font partie des difficultés remontées au comité de suivi du 8 octobre 2026. Comparer avant de signer n'a donc rien de superflu. Selon la DGFiP, un nouveau logiciel n'est pas toujours indispensable. Tout dépend de vos outils, de vos opérations et de vos volumes.
Quelles mentions ajouter sur vos factures ?
Quatre mentions s'ajoutent aux factures. Il s'agit du numéro SIREN du client professionnel, de l'adresse de livraison si elle diffère, de la nature des opérations et, le cas échéant, de l'option pour le paiement de la taxe d'après les débits. Les TPE et PME doivent s'y préparer pour septembre 2027.
Service Public Entreprendre détaille ces quatre mentions, sur une fiche vérifiée le 11 août 2026.
| Mention | Ce qu'il faut préparer |
|---|---|
| Numéro SIREN du client | Compléter votre fichier clients professionnels |
| Adresse de livraison, si différente | Prévoir le champ dans votre logiciel |
| Nature des opérations | Indiquer livraison de biens, prestation de services, ou les deux |
| Option pour le paiement de la taxe d'après les débits | Vérifier votre situation, si vous êtes prestataire |
Commencez par votre fichier clients. Une facture n'arrive que si elle est bien adressée, et le SIREN du client fait partie des données d'adressage. Ce travail est simple et ne dépend d'aucun logiciel.
E-reporting : êtes-vous concerné si vous vendez à des particuliers ?
Oui. Une TPE qui vend à des particuliers ou à l'étranger n'émet pas de facture électronique pour ces ventes. Lorsqu'elles entrent dans le champ de la réforme, elle transmet des données à l'administration : c'est l'e-reporting. Il suit le même calendrier que l'émission, soit le 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
L'e-reporting de transaction couvre les ventes à des non-assujettis, par exemple des particuliers, et les opérations avec des opérateurs établis à l'étranger. L'e-reporting de paiement concerne les opérations dont la TVA est exigible à l'encaissement, par exemple certaines prestations de services : on transmet alors le montant encaissé.
Ce point touche les artisans, les commerçants et les prestataires dont la clientèle mêle particuliers et professionnels. Ils auront deux circuits à gérer. La facture électronique vise les opérations entre deux assujettis établis en France, soumises aux règles de facturation françaises. L'e-reporting couvre les ventes aux particuliers et à l'étranger. Certaines opérations n'entrent dans aucun des deux : en cas de doute, vérifiez la vôtre.
| Client | Circuit | Ce que vous faites |
|---|---|---|
| Assujetti établi en France, règles de facturation françaises | Facture électronique | Émission par une plateforme agréée |
| Particulier | E-reporting de transaction | Transmission de données à l'administration |
| Client établi à l'étranger | E-reporting de transaction | Transmission de données à l'administration |
| Prestation avec TVA à l'encaissement | E-reporting de paiement | Transmission du montant encaissé |
Quelles sanctions pour une TPE en cas de manquement ?
Le code général des impôts prévoit 50 euros par facture non émise au format électronique et 500 euros par transmission d'e-reporting manquante, avec des plafonds annuels de 15 000 euros. Le défaut de plateforme de réception expose à 500 puis 1 000 euros, après mise en demeure. Aucune sanction ne sera prononcée avant fin 2026.
| Manquement | Amende | Plafond annuel | Texte |
|---|---|---|---|
| Facture non émise au format électronique | 50 € par facture | 15 000 € | Article 1737 du CGI |
| Défaut de transmission des données de transaction | 500 € par transmission | 15 000 € | Article 1788 D, I, du CGI |
| Défaut de transmission des données de paiement | 500 € par transmission | 15 000 € | Article 1788 D, II, du CGI |
| Absence de plateforme de réception | 500 €, puis 1 000 € par période de trois mois, après mise en demeure | Non prévu | Article 1737, IV bis, du CGI |
Méfiez-vous des montants qui circulent encore : 15 euros par facture non émise au format électronique et 250 euros par transmission sont d'anciens chiffres. Les articles 1737 et 1788 D du code général des impôts ont été modifiés par la loi n° 2026-103 du 19 février 2026. Ces versions sont en vigueur depuis le 21 février 2026. La version de l'article 1788 D prévue au 1er janvier 2027, dans le cadre de la recodification de la TVA, mentionne 250 € par transmission. Nous suivrons ce point.
Exemple chiffré pour une TPE
Prenons une TPE fictive dont 240 factures entrent dans le champ de la réforme sur une même année civile, après septembre 2027. Si aucune n'est émise au format électronique, l'amende théorique atteint 240 × 50 €, soit 12 000 €. À 300 factures, le plafond de 15 000 € serait atteint. Ce calcul donne un ordre de grandeur, avant droit à l'erreur.
Droit à l'erreur : quelle tolérance en 2026 ?
Deux protections existent. Le droit à l'erreur écarte l'amende pour une première infraction réparée spontanément ou dans les trente jours suivant une demande de l'administration. La tolérance de démarrage écarte toute sanction jusqu'à la fin de 2026, pour les entreprises engagées dans une démarche sérieuse de mise en conformité.
Le droit à l'erreur s'apprécie sur l'année civile en cours et les trois années précédentes. Il figure aux articles 1737 et 1788 D du code général des impôts. Il ne s'applique pas à l'amende pour absence de plateforme de réception, qui suit sa propre procédure de mise en demeure.
Le ministre a confirmé le 8 octobre 2026 qu'aucune sanction ne serait prononcée avant la fin de l'année 2026. Ne vous y trompez pas : le guide de la DGFiP précise que ce n'est ni un report ni une suspension. Cette approche vise les entreprises engagées dans une démarche sérieuse, pas celles qui restent inertes. Conservez donc la preuve de vos démarches.
Cas particuliers : santé, associations et franchise en base
Les soins exonérés de TVA des professions de santé réglementées restent hors du périmètre de la réforme. Une redevance de collaboration libérale donne en revanche lieu à une facture électronique. Une association non assujettie n'est pas soumise aux obligations. Une entreprise en franchise en base de TVA est concernée.
La FAQ de la DGFiP, version du 1er septembre 2026, traite le cas des professions de santé. Les prestations de soins exonérées n'entrent pas dans le périmètre. En cas de remplacement, la rétrocession d'honoraires reste liée aux actes de soins : pas de facture électronique obligatoire. En cas de collaboration libérale, la redevance versée au titulaire a la nature d'un loyer entre deux assujettis. Elle donne lieu à une facture électronique.
Pour ces professions, le pôle santé du cabinet a publié un guide sur la facture électronique du médecin libéral.
Une association à but non lucratif, non assujettie à la TVA, n'est pas soumise aux obligations. Son fournisseur, en revanche, traite la vente en e-reporting. Si l'association est assujettie, elle suit les règles communes.
Le plan d'action d'une TPE d'ici septembre 2027
Une TPE doit d'abord désigner sa plateforme de réception, si ce n'est pas fait. Elle cartographie ensuite ses flux de factures, fait le diagnostic de ses outils, complète son fichier clients, puis teste l'émission avant l'échéance. Ce découpage est une proposition du Cabinet Berenfus, pas une obligation légale.
Avant la fin de 2026
- Vérifiez si une plateforme de réception est désignée pour votre SIREN. Sinon, lancez la démarche et gardez la trace de vos échanges.
- Répondez au questionnaire de l'administration sur impots.gouv.fr, pour connaître vos obligations.
- Cartographiez vos flux : qui vous envoie déjà des factures électroniques, et à qui vous facturez.
Au premier semestre 2027
- Faites le diagnostic de vos outils : ordinateurs, logiciel de caisse, de facturation, de comptabilité.
- Complétez votre fichier clients, notamment les numéros SIREN.
- Vérifiez que votre logiciel gère les nouvelles mentions.
- Classez vos opérations : facture électronique, e-reporting, ou hors du champ de la réforme.
Avant le 1er septembre 2027
- Testez l'émission sur quelques clients volontaires.
- Contrôlez le rapprochement dans votre comptabilité.
- Formez la personne qui facture, et notez la procédure.
Ces étapes reprennent la fiche de la DGFiP d'octobre 2026 et Service Public. Pour toute question, l'administration a ouvert un numéro national : 0 806 807 807.
Ce sujet peut encore évoluer. Le comité de suivi a annoncé une mise à jour du guide de démarrage. Il doit se réunir de nouveau avant la fin de 2026. Au 9 novembre 2026, cette mise à jour, annoncée pour la fin octobre, n'était pas publiée : l'adresse officielle servait toujours le guide de juillet 2026.
Facture électronique : les erreurs à éviter
Six erreurs sont à éviter : attendre 2027, croire qu'un PDF suffit, se fier à d'anciens montants, oublier les ventes aux particuliers, signer sans comparer et ne garder aucune preuve. Toutes s'évitent si vous regardez dès maintenant vos flux de factures et vos outils.
- Attendre 2027. La réception est obligatoire depuis le 1er septembre 2026.
- Croire qu'un PDF suffit. Un PDF envoyé par e-mail n'est pas une facture électronique.
- Se fier à d'anciens montants. Depuis le 21 février 2026, l'amende est de 50 € par facture non électronique, et non plus de 15 €. Elle est de 500 € par transmission d'e-reporting manquante, et non plus de 250 €.
- Oublier les ventes aux particuliers. Lorsqu'elles entrent dans le champ de la réforme, elles relèvent de l'e-reporting, au même calendrier.
- Signer sans comparer. Le prix dépend du volume, et des offres gratuites existent.
- Ne garder aucune preuve. La tolérance suppose une démarche sérieuse : conservez vos échanges.
Quel rôle pour votre expert-comptable ?
L'expert-comptable fait partie des interlocuteurs cités par l'administration pour se raccorder à une plateforme agréée et s'informer sur la réforme. Il connaît votre comptabilité. Il peut vous aider à cadrer le choix, à préparer vos données et à vérifier que les factures remontent dans vos comptes.
Le passage à la facture électronique touche votre tenue comptable, votre TVA et vos déclarations, et le suivi de votre activité. Si vous remettez ces circuits à plat, la question de changer d'expert-comptable peut se poser au même moment.
Le Cabinet Berenfus, dirigé par Héléna Berenfus, accompagne les TPE, les artisans, les commerçants, les professions libérales et les associations de toute la France. Il est installé à Yerres, en Essonne. Les honoraires sont fixés sur devis.
Questions fréquentes sur la facture électronique
Une TPE doit-elle déjà recevoir des factures électroniques ?
Oui. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA, quelle que soit sa taille, doit pouvoir recevoir des factures électroniques par une plateforme agréée. L'émission n'est obligatoire pour les TPE et les PME qu'au 1er septembre 2027.
Un micro-entrepreneur est-il concerné par la facture électronique ?
Oui, s'il est assujetti à la TVA, y compris en franchise en base : l'administration cite les micro-entrepreneurs parmi les entreprises concernées. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Il les émet à compter du 1er septembre 2027, pour ses opérations entrant dans le champ de la réforme.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. La DGFiP le précise : une facture électronique contient des données structurées, 34 données obligatoires, et passe par une plateforme agréée. Les formats admis sont UBL, CII et le format mixte. Un PDF reçu après septembre 2026 ne doit pas pour autant être écarté pour ce seul motif.
Quelle est l'amende pour une facture non électronique ?
L'article 1737 du code général des impôts prévoit 50 euros par facture, avec un plafond de 15 000 euros par année civile, dans sa version en vigueur depuis le 21 février 2026. Une première infraction réparée spontanément ou dans les trente jours échappe à l'amende.
Les sanctions sont-elles appliquées dès 2026 ?
Le ministre a confirmé le 8 octobre 2026 qu'aucune sanction ne serait prononcée avant la fin de l'année 2026. Cette tolérance n'est ni un report ni une suspension : elle vise les entreprises engagées dans une démarche sérieuse de mise en conformité.
La plateforme agréée est-elle payante ?
Cela dépend de l'offre. Selon la DGFiP, au 1er août 2026, plus d'une dizaine des 150 plateformes agréées proposaient des offres gratuites ou sans surcoût pour les besoins essentiels des plus petites structures. Il n'existe pas de plateforme gratuite de l'État.
Mon client peut-il m'obliger à émettre des factures électroniques avant 2027 ?
Non, pas au titre de la réforme. Le guide de la DGFiP indique qu'une PME ou une TPE peut garder ses modalités habituelles jusqu'au 1er septembre 2027, et qu'un client ne doit pas refuser une facture au seul motif qu'elle n'est pas électronique. Un accord commercial peut prévoir autre chose.
Sources officielles
Article à jour au 9 novembre 2026.
- Bercy, comité de suivi, 12 octobre 2026
- Bercy, coup d'envoi de la réforme, 1er septembre 2026
- Bercy, tout savoir sur la facturation électronique
- Service Public Entreprendre, actualité du 2 septembre 2026
- Service Public Entreprendre, mentions des factures, vérifié le 11 août 2026
- impots.gouv.fr, je découvre la facturation électronique, modifié le 26 mai 2026
- DGFiP, guide pratique de démarrage, juillet 2026
- DGFiP, fiche sur les premières étapes, octobre 2026
- DGFiP, foire aux questions, version du 1er septembre 2026
- DGFiP, tout savoir sur la facturation électronique
- Assemblée nationale, rejet en première lecture du projet de loi de finances pour 2027, 4 novembre 2026
- LégiFiscal, PLF 2027 rejeté à l'Assemblée, 5 novembre 2026
- Légifrance, article 1737 du CGI, version en vigueur le 9 novembre 2026
- Légifrance, article 1788 D du CGI, version en vigueur le 9 novembre 2026